-20%
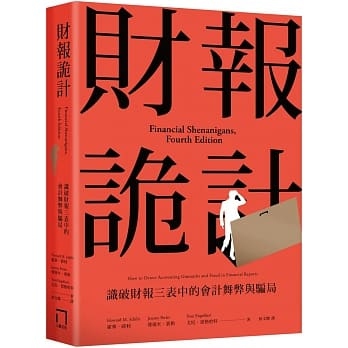
营收强劲、现金流稳健,就是值得投资的好公司?
读懂财报数字还不够,更要学会识破财报背后的骗术与魔术!
牛长熊短的股票市场总是偏爱好消息,
因此公司有极大的诱因,释出令人印象深刻的财报数字,
让投资人满意,借此推升股价。
多数公司在报告业绩表现时会遵守财报编制规则,
但有些公司为了「制造数字」,
还是会利用会计原则的灰色地带施展诡计,
近期如瑞幸咖啡、康友-KY,过去如安隆、CUC……
尽管经过多年洗礼,投资人已经变得更加精明,
但财报造假的花招依然层出不穷!
随着愈来愈多散户投入市场,热钱流窜,
投资人该如何保护自己?
本书三位作者长年研究财务舞弊,是全球认可的鉴识会计投资研究专家。主要作者霍华‧薛利更被《彭博商业周刊》誉为「会计界福尔摩斯」,对美国国会、监理机关和全球媒体而言,薛利一直是会计造假与公开财报中警告信号的首席发言人。
★财务舞弊不仅是会计问题,更是公司经营的本质问题★
《财报诡计》剖析安隆、雷曼兄弟、美国线上、IBM、英特尔、微软、威朗制药等数十家公司的财报诡计,教导投资人如何透过阅读财报与解读公司财务行为,找出企业经营恶化的危险征兆,进而保护自己的资产。
请特别留意,当一家公司出现不当的财报实务问题时,这些问题不仅仅是「会计问题」,对投资人而言,更应该专注的是:这个不正确的会计实务下,有多大程度是在隐藏企业的根本问题。
★本书揭露企业为求开出漂亮财报,在背后做的15种不诚实操作★
◢ 7种操纵盈余舞弊
没有诚信的高阶经理人借由窜改公司业绩表现和操弄公司公布的盈余来伤害投资人。本书详细说明7种操弄盈余舞弊手法,并说明抱持怀疑的投资人能够查出这些招数来避免损失的方法。
◢ 3种现金流舞弊
现金流量表并无法对会计造假免疫,本书显示3种特殊的现金流舞弊手法,分析公司用来夸大营运现金流的不当行为。更提出快速检测现金流舞弊的技巧。
◢ 2种关键指标舞弊
随着投资人愈来愈常使用绩效相关指标评估公司,公司管理阶层为了取悦投资人,会提供更多资讯,但往往也试着隐藏各种业务恶化的情况。本书揭露用2种关键指标舞弊手法,说明高阶经理人如何来掩盖营运全貌、扭曲公司未来走势。
◢ 3并购会计舞弊
在理解本书讨论的所有舞弊(操弄盈余、现金流和关键指标舞弊)后,这些花招都是要来掩盖本业上的一些问题。并购会计舞弊,更能帮助邪恶的管理团队掩盖想要隐瞒的事,本书分析3种并购会计舞弊,帮助投资人扫除地雷。
💬
暂时没有评论
成为第一个分享使用心得的人吧!
撰写评论
需先登录会员才可撰写评论。按此登录
相关商品
查看更多 →
图解GAFA科技4大巨头: 2小时弄懂Google、Apple、Facebook、Amazon的获利模式 | 田中道昭 | 新乐园 | 9789860656398
$112 $140
预购商品:预计4-6星期到货,待*全单*齐货后通知
不靠意志力, 轻松丢掉50个坏习惯: 直击做不到的真正痛点, 简单打败拖延和逃避 │ 美崎荣一郎 │ 漫游者 │ 9789864897506
$96 $120
预购商品:【预订商品】预计4-6星期到货, 待**全单**齐书后通知。
马斯克的X帝国:矽谷最疯狂!一场价值440亿美元的推特权力游戏 │ 寇特・华格纳 │ 今周刊 │ 9786267589717
$146.40 $183
预购商品:【预订商品】预计4-6星期到货, 待**全单**齐书后通知。