-20%
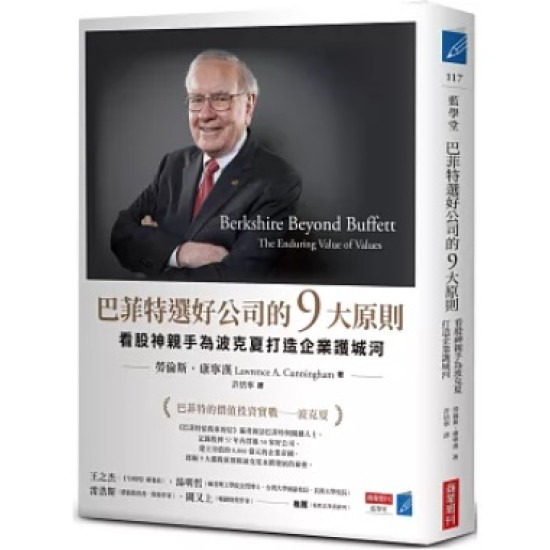
★巴菲特的价值投资实战──波克夏★
《巴菲特写给股东的信》编者亲访巴菲特与关键人士,
记录股神57年内买进50家好公司,
建立市值约8,800亿美元的企业帝国,
挖掘9大选股原则和波克夏永续发展的秘密。
本书是唯二特别获得巴菲特许可,在波克夏股东大会现场贩售的书。市面上有很多书让你了解巴菲特的人生故事和投资哲学,而本书直击巴菲特如何打造出波克夏帝国。
◎波克夏如何缔造传奇?
波克夏如何从长日将尽的小纺织厂,成为声名远播的选股公司?巴菲特怎么创造出20多年内,平均超过大盘2倍以上的获利?
◎掌握波克夏子公司和投资组合的共同点
波克夏拥有超过67家重要子公司,虽横跨金融、制造、民生、珠宝、化学、家族企业等众多领域,却能归纳出共通点。巴菲特看中的并购企业、投资标的的标准是什么?
◎学巴菲特选价值股的9大原则,了解波克夏(BERKSHIRE)的护城河
.原则一:精打细算(B,Budget-conscious)
「盖可保险」不同于业务员推销,采用的是DM广告行销,把省下来的钱回馈给顾客,将省一块赚十块的节约精神展露无遗。
.原则二:真诚(E,Earnest)
「全国产物保险」和「通用再保」做竞争对手不愿或无力接手的生意,提供长期、良好的理赔顶级服务,将一诺千金转化成利润。
.原则三:信誉(R,Reputation)
「克莱顿房屋」靠谨慎放贷度过金融危机,「班杰明摩尔油漆」为维护高质量,牺牲市占率也在所不惜。标榜童叟无欺、诚信至上会迎来高报酬。
.原则四:家族力量(K,Kinship)
家族企业致力于永续经营,而波克夏赋予经营自主权,让双方惺惺相惜。巴菲特解决「内布拉斯加家具城」的家族纠纷,也让「赫尔兹伯格钻石」美梦成真。
.原则五:开创精神(S,Self-starters)
为别人训练飞行员的「飞安公司」;首创分时共享的「利捷航空」;以实验精神制作冰淇淋的「冰雪皇后」,都是靠实验、创新,白手起家大赚钱。
.原则六:不干涉原则(H,Hands off)
波克夏秉持权力下放,但坚持不能破坏公司信誉。「顶级大厨」透过没有固定上班时间,也没有指定推销区域的销售团队打天下,这群销售团队展现了充分授权有回报。
.原则七:精明投资(I,Invertor savvy)
并购时,慎选对象和价格,创造无人能敌的成长率。「MiTek」同时采取补强型和增强形购并。「路博润」靠并购强化内部技术和专利,并打开各方触角。
.原则八:坚守基本产业(R,Rudimentary)
脚踏实地,不碰新奇或冒险事业。「BNSF铁路」精进本业,扭转铁路文化。「萧氏工业」建立品牌、经营零售店失败,后回归制作CP值高的地毯。
.原则九:永续(E,Eternal)
波克夏从不断被转手的企业中,发现价值,并成为它们的避风港。「布鲁斯运动鞋」因而能重回小众路线,「森林河」才能大胆追梦,逆转命院。
(本书为《少了巴菲特,波克夏行不行?》改版)
本书特色
1. 从波克夏并购和投资组合,了解巴菲特精准投资的标准
巴菲特是波克夏的护城河,本书告诉你巴菲特如何评估好公司的价值选股思维逻辑和准则,让你将企业无形的价值转换成实质的利润。
2. 一本书了解波克夏的过去、现在和未来
市面上少有完整介绍波克夏之作,从纺织厂转型为控股公司(第1篇)、不断衍生领域高度分散的子公司和投资组合(第2篇),以及后巴菲特时代的布局和接班(第3篇)。
3. 巴菲特支持的精采企业故事、理论有据
巴菲特为作者引荐重要人物调查、受访,加上作者从众多资料去芜存菁,最后由巴菲特修正草稿错误,共同勾勒出各家企业的风貌。
名人推荐
王之杰(《今周刊》研发长)
汤明哲(麻省理工学院企管博士、台湾大学前副校长、长庚大学校长)
雷浩斯(价值投资者、财经作家)
阙又上(畅销财经作家)
(按姓氏笔画排列)
「康宁汉是波克夏忠实支持者熟悉的作者与学者,巴菲特钦点他记录与整理波克夏着名的年报。这次他带着我们朝新方向前进,直接深入巴菲特买下的公司,这是本见解深刻的重要着作。」──《胜券在握》(The Warren Buffett Way)作者/罗伯特‧海格斯壮(Robert G. Hagstrom)
「透过独特的企业故事,以及波克夏和巴菲特共同具备的重要价值观,如正直、自主、创业精神和长远发展的眼光,精彩描绘了波克夏67家子公司,以及股神巴菲特的8800亿美元的企业帝国。」──《富比士》杂志(Forbes)
「你可以从作者整理的九项企业文化和特质,作为以后找寻未来全球一流企业或台湾的下一座护国神山。把这良好的筛选技巧,融入血液,进入骨髓,是投资高手不可少且要做的功课。」──畅销财经作家/阙又上
「本书所阐述的,正是蒙格写下波克夏成功的四大原因之一:集团的有益特质。不只是波克夏集团的执行长,世界各地的价值投资者都会奉行相同的价值观,而且毫不妥协。」──价值投资者、财经作家/雷浩斯
作者介绍
作者简介
劳伦斯.康宁汉Lawrence A. Cunningham
美国乔治华盛顿大学法学院教授,在价值投资和企业治理都颇具影响力的思想领袖。
自1996年起编纂并出版《巴菲特写给股东的信》(The Essays of Warren Buffett: Lessons for Corporate America),着有20多本知名着作,包括《亲爱的股东:巴菲特、贝佐斯与20位高绩效执行长的经营智慧》(Dear Shareholder:The best executive letters from Warren Buffett, Prem Watsa and other great CEOs)、《信任边际:巴菲特经营波克夏的获利模式》(Margin of Trust: The Berkshire Business Model)等。
本书《巴菲特选好公司的9大原则》与《巴菲特写给股东的信》特别获得巴菲特允许,在波克夏股东大会现场贩卖。
文章见诸大学期刊,如《哥伦比亚法学评论》(Columbia Law Review),业界期刊例如《董事与理事会》(Directors & Boards),以及主流媒体像《纽约时报》(The New York Times)、《华尔街日报》(The Wall Street Journal),位居亚马逊书店商业和投资类前百大作家之列。
目前与妻子和两个女儿定居纽约市。
译者简介
许恬宁
台大外文系、师大翻译所毕。文字工作者。译有《告密者:Olympus前执行长舍命揭露20年假账的故事》、《海盗共和国》、《抉择:希拉蕊回忆录》(合译)等书。
目录
〔推荐序〕 本书揭露巴菲特选股的无形特质 雷浩斯
〔推荐序〕 投资者该关注的是价格,还是价值? 阙又上
〔推荐序〕 巴菲特的成功之道汤明哲
〔推荐序〕 重新定位巴菲特和他打造的超级企业 王之杰
序言 汤姆‧墨菲
前言
致谢
序章──波克夏的传奇
第一篇 巴菲特这样打造波克夏
第一章 缘起──波克夏,让巴菲特上了重要的一课
买下纺织厂,却被迫永久关闭
进军保险业、报业,打造前所未有的点券集团
低价买进时思糖果公司
以高买低,购并魏斯可金融公司
奠定早期基础的第三椿购并──《水牛城晚报》
巴菲特改变了所罗门的文化
第二章 多角化经营──美国近一半的州,都有波克夏子公司总部
波克夏未来的缩影──斯科特菲茨
和巴菲特一拍即合──费区海默
四大事业部门,涵盖了保险、能源、运输等
并购金额从千万到几百亿美元不等
代价最高的错误购并案──德克斯特鞋业
波克夏购并公司时,大多会取得全部股权
立足于美国,业务遍布全世界
第三章 文化──九种文化特质,让波克夏历久不衰
公司的价值观,是其文化的核心
巴菲特认为,管理是为了提升股东利益
正面的企业文化,也会带来亮眼的财务表现
第二篇 巴菲特选好公司的九大原则
第四章 原则一和二 精打细算与真诚──为客户精打细算,说到就要做到
最高的精打细算──盖可保险
把省下的钱回馈给客户
精算正确费率,再承担风险──全国产物保险
展现真诚,说到做到──通用再保
第五章 原则三 信誉──诚信不但是美德,也会带来实质好处
靠信誉安然度过金融危机──克莱顿房屋
以创新手法取悦顾客──乔丹家具
企业文化也可能不堪一击──班杰明摩尔油漆
浴火重生的企业──佳斯迈威
第六章 原则四 家族力量──重视员工和传统,世代不断延续的企业
成功解决家族纷争──内布拉斯加家具城
典型的波克夏公司──威利家具
重新得到永续经营的契机──星辰家具
加入波克夏是美梦成真──赫尔兹伯格钻石
第四代接班人的重大抉择──班宝利基珠宝
第七章 原则五 开创精神──实验、创新,小本事业也能变大企业
以飞行专业闯出一片天──飞安公司
首创飞机分时共享制──利捷航空
桑图里曾被认为是巴菲特的接班人
儿童产品一炮而红──家仑公司
打造热销牛仔鞋──贾斯汀
曾经独霸市场的品牌──艾克美砖材
以实验精神制作冰淇淋──冰雪皇后
加盟主充分拥有自主权
第八章 原则六 不干涉原则──权力下放给子公司,主管授权给员工
不干涉,其实也是不得不然
专业顾问团队教你做菜──顶级大厨
顾问才是公司最宝贵的资产
经销商的自主胜过行政成本──斯科特菲茨
波克夏的自治文化
索科尔事件带来的重大考验
在波克夏,诚信没有灰色地带
授权员工有其价值
第九章 原则七 精明投资──购并时,不融资也不用股票
透过购并,创造无人能敌的成长率──麦克连
大力进行补强型购并──MiTek
购并带来新技术和专利──路博润
波克夏最大的投资管道──波克夏海瑟威能源
第十章 原则八 坚守基本产业──脚踏实地,做自己在行的事
不赔钱,比赚钱重要
扭转铁路产业的文化──BNSF铁路公司
每年股本报酬率超过二○%
低成本、高质量的地毯批发商──萧氏工业
放弃建立品牌,回归本业
员工数最多的子公司──鲜果布衣
第十一章 原则九 永续──历经不断转手考验的企业,在波克夏找到永久家园
打造以五十年为期的愿景──布鲁斯
逆转命运,不再当企业孤儿──森林河
找到永远的家,重返好时光──东方贸易
美好的美国价值──CTB
不亮眼却优秀的公司──CORT家具租赁
把事业交给精心挑选的新老板──TTI
第十二章 波克夏的缩影──从马蒙集团,一窥后巴菲特时代的波克夏
即使创始人过世,依然屹立不摇
兄弟合作无间,打造庞大私人企业
运用八○/二○法则经营公司
马蒙集团也具备九大原则与成功特质
企业的卖家最爱这两家公司
第十三章波克夏的投资组合──拥有护城河的公司,才会成为投资对象
投资美国运通、可口可乐等具有强大文化的公司
管理者和股东的完美组合──《华盛顿邮报》
差一点买下吉利
巴菲特每年免费帮忙打广告──可口可乐
精打细算的超级零售商──沃尔玛
金融危机时获利最大的投资──USG
不是子公司,也不是投资组合──亨氏公司
第三篇 波克夏的未来
第十四章 谁来接班?──少了巴菲特,波克夏是否能长久经营?
波克夏的精神和工作方法已经制度化
谁,将接下巴菲特的棒子?
庞大股东团体,拥有一定的投票权和影响力
传统派和行动派股东,可能展开拉锯
巴菲特的多重角色,未来可能分派给不同人
第十五章 波克夏的挑战──控管庞大的子公司,有时会出现问题
巴菲特的购并方式,其他人难以超越
缺乏统一的通报制度和内控系统
价值观不同时,谁有最终的决定权?
不开总部会议,也不规定营运方式
第十六章 B‧E‧R‧K‧S‧H‧I‧R‧E──波克夏给我们的重大启示
为什么许多公司都想加入波克夏?
商学院教的很多东西,波克夏都不用
波克夏模式可以被复制吗?
身负重任的领导者,想在工作和生活间取得平衡
参与慈善活动不遗余力
结语
附录──波克夏旗下的事业
看更多
序
推荐序
本书揭露巴菲特选股的无形特质
雷浩斯
二○二四年的现在,股神华伦.巴菲特(Warren Edward Buffett)已是全世界无人不知、无人不晓的人物了。波克夏海瑟威(Berkshire Hathaway,后文简称波克夏)即将迈向六十周年,股价也涨到一股A股六十二.八万美元。每年四月底、五月初,召开波克夏股东会时,全世界成千上万的人都会前往奥马哈(Omaha)朝圣。
时间倒退回二十年前,从二○○三年我第一次听到股神巴菲特这个名称开始,就花了很多时间研究,而最简单的方法就是阅读。
早期台湾和巴菲特有关的书籍不多,后来随着巴菲特愈来愈知名,以巴菲特为主题的读物也多到琳琅满目。大部分的书籍内容重复,有些不够深入,有些彼此矛盾,有些书在经过作者诠释后,和巴菲特本人的想法不同。
选书成了一大难题,不过我用很简单的标准来选书:作者必须获得巴菲特的授权,或者本身是波克夏的多年股东,抑或是具备大众公信力。
本书的作者劳伦斯.康宁汉(Lawrence A. Cunningham)教授完全符合上述条件,他是知名书籍《巴菲特写给股东的信》(The Essays of Warren Buffett: Lessons for Corporate America)的编者,同时具有波克夏多年股东的身分,也是巴菲特的好友之一。
说到巴菲特的好友,没有人比得上已故的波克夏前副董事长查理.蒙格(Charles Thomas Munger)。蒙格曾写下波克夏成功的四大原因,分别是:
一、巴菲特的有益特质;
二、波克夏集团的有益特质;
三、其追随者异常强劲的忠诚度;
四、以及好运。
本书所阐述的,正是波克夏集团的有益特质,而本书的起点,是多年来波克夏股东的隐忧:如果有一天巴菲特离开怎么办?
大家会有这样的隐忧,其实一点都不奇怪。放眼望去有谁像巴菲特一样,能带领一家公司从净值十九元,提升到六十年后三万倍的报酬率?
巴菲特已经高龄九十三岁,好友蒙格在二○二三年十二月仙逝,股东自然会担忧波克夏的未来。
波克夏是非常特殊的集团,董事长巴菲特靠着惊人的资本配置能力,透过从投资股票市场与收购公司双管齐下的方式,不断提升波克夏集团的规模与自由现金流量。
收购后的子公司,巴菲特采取「分权制度」,不干涉子公司的经营,因此巴菲特可以收购成千上百的公司,但对他本人不会增加任何的营运负担,还能取得更多投资可用的自由现金流。
巴菲特收购子公司之后,对该公司所处的产业营运会更加了解,因此又近一步提升了自己的能力圈。而子公司如果发现同行有人想卖公司,也会将讯息告知巴菲特,让巴菲特增加更多的投资机会。
透过上述这些模式,形塑出波克夏集团的独特性。
物以类聚,巴菲特只和他敬佩和喜欢的人一起工作,绝不妥协。可想而知这些子公司的企业执行长,都具备某种特殊相同的人格特质,而人格特质又带动企业文化。这些独特的企业文化在本书以九种特质来解释,同时也代表了巴菲特选股的九大原则。
有人曾问过巴菲特,你对波克夏最殷殷切切的期待是什么?巴菲特回答:「家,当有企业老板想要出售他的股权时,波克夏是他们最终归属的家。」
家风各有不同,而波克夏的九种无形特质,形成这个家特殊的企业文化。文化是种无形的力量,能将人带往相同的方向。即使有一天巴菲特不在了,这股力量仍然不会消失。所有巴菲特的继承者都将维护文化。
雪球仍然继续滚动,而继承巴菲特精神的人,不只是波克夏集团的执行长,同时也有世界各地的价值投资者,这些人奉行相同的价值观,而且毫不妥协。
我们仍往相同的方向前进,雪球滚动,一如既往。
(本文作者为价值投资者、财经作家)
推荐序
投资者该关注的是价格,还是价值?
阙又上
巴菲特的老师班杰明.葛拉汉(Benjamin Graham),在一九二九年美国经济大萧条、股票重挫时,曾说过,一般投资对股票的价格了如指掌,却对价值一无所知。
一般人投资股票,经常是追高杀低,为什么?彷佛从经济大萧条到现在,不仅人性似乎未曾改变,也可以说错误的投资观念,一直没有获得很好的重视和澄清。
我常说,一个好投资,一定是由好的「投资哲学」指导好的「投资策略」,再由投资策略找到适合自己的「投资工具」。
「金钱观」是人「投资哲学」的一部分,你怎么看待金钱?你如何看待人生?这些都绕不开「哲学」,就像苏东坡在《前赤壁赋》里提到:
苏子曰:「客亦知夫水与月乎?逝者如斯,而未尝往也。盈虚者如彼,而卒莫消长也。盖将自其变者而观之,则天地曾不能以一瞬。自其不变者而观之,则物与我皆无尽也,而又何羡乎?」
这是有趣,也最难理解的「变与不变」的关系。请问你是以「不变」的视野,还是以「变」的角度,来看待世界呢?这个「变与不变」,也很像投资的「价格与价值的变化」关系。
苏东坡谈到水跟月的变化有变与不变的观点。以「变」的角度来看,水跟月亮的「形体」,分分秒秒在改变;以「不变」的观点来看,水跟月亮的「本体」似乎也未曾改变。
同样地,若看待投资标的「价格」是分分秒秒都在改变,那么看待「价值」的改变速度就慢得多。因为建立公司就是我们常说的企业文化价值,是日积月累,而本书所揭露的,即「公司的价值观是公司文化的核心」。
我常这样比喻,在沙漠中,你用不着追逐狂奔的野马,因为那会累死你,你只需要在绿洲的水池边等待,那骏马终将落脚于此。这是什么意思?就是追逐股票的价格,在起心动念之间,人很容易追高杀低,最后沦为投资市场中的猎物。相反地,你若在水池边等待,便是你对价值的坚持,相较于追逐变化的价格,你可能会更神闲气定,也更优雅地拥有可观的获利。
不知道你是否看过台积电的年报?张忠谋先生一再强调台积电的四个价值是「正直、承诺、创新、伙伴关系」,一个公司如果有这四个坚强的信念,而且能落实到所有工作上,自然能够表现获利能力跟绩效。一旦这良性循环形成,获利的质量和能力自然能领先同业,最终也会反映在股价上。
张忠谋先生在二○一八年引退,股价从二○一八年至今,成长了三‧五倍,台积电是否因为张忠谋先生的退休,而陷入困境吗?不但没有,他深耕三十年的企业文化和价值,目前更是开花结果,台积电最亮丽的日子还会到来!
从苏东坡的《前赤壁赋》绕了一个圈子,从变与不变谈价格与价值,再来看本书的核心,谈的其实是公司文化,也是波克夏公司的价值与信仰。从此处入手,你比较不会随价格逐流,你可以从作者整理的九项企业文化和特质,作为以后找寻未来全球一流企业或台湾的下一座护国神山。你也可以借着这九项原则决定是否要长期投资波克夏公司。
作者很贴心地把波克夏的九项原则,以公司英文名字的每一个字母为一流企业九项条件命名。这有助于记忆,也是投资者可用来检视的尺度,值得念兹在兹,所以我也把它默念和默写一遍,也值得你这样学习,有助于你检验下一个获利标的。把这良好的筛选技巧,融入血液,进入骨髓,是投资高手不可少且要做的功课。
祝福各位,以后在羽扇纶巾之间,不是对手灰飞烟灭,而是你获利的标的轻松入袋!
(本文作者为畅销财经作家)
推荐序
巴菲特的成功之道
汤明哲
伟大的公司不仅有厉害的执行长,还要有伟大的策略和文化,才能孕育出卓越且持续永久的事业。巴菲特一手打造的波克夏王国,在购并市场上叱咤风云,造就了杰出的绩效,也颠复了企业管理的两个原则。
第一,管理上认为购并不是好策略。市场是有效率的,市价充分反映了公司的价值。购并时可能犯的错误太多,荦荦大者为:购并对象错误,购并价格太高,购并后整合失败,因此购并公司发布购并消息时,股价大多会下跌。也因此,购并并不是好策略。但波克夏的成功,几乎完全建立在购并式的成长(acquisitive growth),这在一般企业中极为少见,其中一定有我们不知道的秘密。
第二,高度多角化的策略绩效不佳。美国企业在一九六○年代疯狂多角化,建立所谓「复合企业」(conglomerate),经过十年的经营,在八○年代又纷纷卖出不相关的企业,追求核心事业,复合企业便成为美国股票市场的票房毒药。但波克夏却是相反教材,高度多角化公司的绩效,居然也能超越股票市场的两倍。波克夏的管理,为何可以打破这两个管理迷思?从《巴菲特选好公司的9大原则》的分析,可以看出波克夏有其独到的购并策略和管理哲学。
在购并上,波克夏独到之处很多。第一,追求长期利益,也就是能稳定带来现金流的公司,例如保险公司,再利用现金流购并其他能创造现金流的公司,因此能源源不绝透过购并成长。第二,波克夏采取「先并再扩」(buy and build)的购并策略,不仅买下子公司,还在进入的产业督促子公司积极进行购并,拓展版图。第三,以前为了避免和市场竞争,波克夏极少购并股票上市公司,但现在不但投资这类公司(有品牌、能带来现金流量的公司),也会趁公司股价短期受到冲击时,购买有长期持有价值的公司。这是趁人之危的策略,但在购并策略上屡试不爽,例如二○○八年金融风暴时,出手投资高盛(Goldman Sachs),获利不赀。其他的大型购并和投资案,如二○一三年的亨氏(Heinz,番茄酱公司)、二○一六年的精密铸件(Precision Castparts,飞机零件公司)和二○一九年的西方石油(Occidental Petroleum)均是上市公司,但都趁低并购、购买股权。第四,购并理念相合的公司,并留下高阶主管,避免购并后整合的困难。
波克夏采取充分授权的制度,来管理高度多角化的公司,所以购并后力劝原来的高阶经理人留下,并由波克夏提供足够的银弹用以扩张。所以关键不在购并公司,还要购并公司的高阶经理人,而且这些高阶经理人必须要有波克夏的价值观,这是公司控制系统中用文化来控制的最高典范。
作者对于波克夏购并的公司都有极为详细的描述,对于企业卖出的原因和被购并后的发展也有精彩的说明,最后还归纳出波克夏购并管理的准则。对于要以购并为成长方式的企业来说,这是一本值得研究的书;而巴菲特的管理哲学,更值得所有经营者深入了解。
(作者为麻省理工学院企管博士、台湾大学前副校长,现任长庚大学校长)
推荐序
重新定位巴菲特和他打造的超级企业
王之杰
长期以来,台湾读者对于巴菲特,一直存在着不少误解。
「股神」,是大部分人对老先生的第一印象,其实,这种买低卖高、靠股票市场赚钱的「投资」生意,早在四十几年前,就已经不是他领导的波克夏集团获利的主力,纯买卖股票的收入,更只占营业额不到一○%。更正确地说,投资从来不是波克夏的本业,巴菲特爱的是「经营」。其实买股票,只是他取得经营权的手段而已。大家之所以会误解,也是因为波克夏这个事业体实在太难被定义了。
首先是商业模式。在过去近六十年中,波克夏从小纺织厂壮大成二○二三年全年营收为三千六百四十五亿美元的大企业,所凭借最重要的能力,其实只有一个,那就是:「买」对公司。这样的行为,跟恶名昭彰的私募基金一模一样,不同的是,波克夏买了公司,既不裁员、也不整并,更不会换经营团队自己伸手经营。
一般私募基金,在还没购并前,就会安排好「出场策略」(exit strategy,简单地说,就是「卖」公司),但「卖」这个词,从来没出现在波克夏的收购条件中,在波克夏眼中,最好的购并,就是买进不卖出,凭着卓越的经营能力,源源不断产生现金,供给集团之后的需求。
再来,就集团架构来看,波克夏与台湾的金控集团一样,是个控股公司,但集团既没有所谓的「总部」,也不进行垂直整合,更不强调集团的「综效」(synergy)。
波克夏旗下有四家以上的家具公司、两家顶级珠宝商,从来没听说,巴菲特曾召集他们,进行统一采购,也从来不曾要求任何一家旗下企业交出客户名单,让总部进行整合,完全违背教科书上购并求综效的理论。一般认定的奥马哈集团总部,其实规模只有三十人不到,更蜗居在当地建设公司的一栋大楼里!
就是因为波克夏这么难被定位,依现有的商业模式及理论,也很难解释巴菲特为何成功,因此在全球学术论文的资料库中,有关波克夏的文献少得可怜。这个缺口,往往得靠记者或书籍作者的采访补足,目前坊间比较有质量的波克夏着作,几乎都靠第一手采访才能获得。
然而,巴菲特已高龄九十三,购并脚步不曾变慢,特别是近年来,波克夏胃口愈来愈大,金额最大的几项购并案,都发生在金融海啸之后,换句话说,目前书市上有关波克夏的资料,都已经陈旧,无法反映波克夏近年的发展及策略。
💬
暂时没有评论
成为第一个分享使用心得的人吧!
撰写评论
需先登录会员才可撰写评论。按此登录
相关商品
查看更多 →
多一法则: 破解吸引力法则, 打造原子心态, 迎接复利人生的幸福指引 │ 艾德.麦莱特 │ 堡垒 │ 9786267240403
$104 $130
预购商品:【预订商品】预计4-6星期到货, 待**全单**齐书后通知。
塔木德-犹太人的致富圣经:1000多年来带领犹太人快速累积财富的神秘经典[修订版]│ 佛兰克.赫尔 │ 智言馆 │ 9789865899332
$66.40 $83
预购商品:【预订商品】预计4-6星期到货, 待**全单**齐书后通知。