-20%
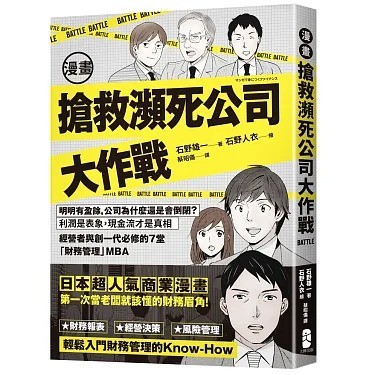
\ 日本超人气商业漫画 /
财务报表、经营决策、风险管理……
以最易理解的漫画形式,
轻松入门「财务管理」的关键Know-How!
★ 日本累积销售突破16万本!
★ 内容涵盖:财务报表、经营决策、风险管理等,第一次当老板就该懂的财务眉角
盈余不代表赚钱,现金流量才是王道……
只要活用「财务管理」秘诀,
经营者就不用担心「黑字倒闭」!
【漫画+图解,零基础适用!】
业务员翔太因为业绩不振而被调到财务部,对财务毫无概念的他,面临公司现金调度困难、100亿圆的公司债即将到期的危机。
就在此时,他临危授命担任重建专案小组的组长,透过财务经理的指导,竟在短短一年后清偿100亿圆债务。这一切的关键,就在于──活用「财务管理」!
【各行各业的管理层与从业人员,加值自己职场技能的最快途径】
本书做为财务管理的入门书,以一间财务面临危机的公司为故事背景,引导读者毫不费力地读懂财务管理知识。
每个章节结束后,作者会再次归纳解说重点,读完本书,你将会知道「为什么现金不会说谎」,并更加了解财务报表,懂得活用财务管理的概念。
◆ 为什么会「黑字倒闭」?
现金未入袋,看得到吃不到的钱都是虚的──收益和现金不同
◆ 假设你借给朋友100万,你会收多少利息呢?
投资高风险标的(借钱),理应要求高报酬──折现率的本质
◆ 为什么店家积极发行储值卡?
公司可动用的现金,决定企业价值──自由现金流量
◆ 如何高明地增加营收数字?
「削价竞争」是下策,厉害的公司都会设法增加商品数量或提高单价──营业利益
◆ 没有负债的公司就是好公司吗?
相较于债权人和股东,经营者该思考的是「如何让事业永续发展」──股东资金成本和负债成本
◆ 濒临倒闭的「日产汽车」如何透过财务管理起死回生?
卖掉闲置资产,就能创造现金流量──资产重组
◆ 为什么IRR(内部报酬率)不能作为投资的优先考量?
经营目标是提升企业价值金额,而不是增加企业价值率──IRR法的缺点
本书特色
松下幸之助说:「资产是钱变的。」
微利时代,该如何打造有效率的「现金制造机」?你一定要能回答本书提到的这些问题:
●会计(Accounting)和财务(Finance)有什么不同?
●为什么公司有盈余还是会倒闭?
●如何解读「资产负债表」、「损益表」、「现金流量表」?
●何谓「折现率」?
●「自由现金流量」是什么?
●如何拿捏「库存」与「资金周转」?
●「全部成本计算」与「直接成本计算」有什么不同?
●「无负债」就是好公司吗?
●如何看待「股东资金成本」和「负债成本」?
作者介绍
作者简介
■石野雄一
Ontrack股份有限公司董事长、Business Breakthrough大学兼任讲师。
1991年毕业于上智大学理工学院,曾于前三菱银行服务。
2002年于美国印第安纳大学商学院(MBA课程)取得学位后,进入日产汽车公司,在财务部担任现金管理与风险管理业务。
2007年为前博思艾伦控股公司规划企业策略,并支援业务执行。
2009年设立Ontrack顾问公司,提供企业投资评估基准、退场机制的谘询、财务典型的建构与培训等。
着有《可用的财务管理》、《大概看懂财务管理》等畅销书。
绘者简介
■石野人衣
漫画家,多为书籍及广告绘制漫画。
主要作品有《看漫画学虚数.复数》、《漫画新世纪孙子兵法》等。
译者简介
■蔡昭仪
自由译者,日本国立东京学艺大学教育学硕士。
译作包括:《停止怒气内耗》、《人生的真义》、《超强习惯养成,轻而易举创造人生复利效应》、《名画的构造》、《漫画 超神‧脑科学时间术》、《人生的损益平衡点》等书。
目录
第1章
这样下去可是会黑字倒闭喔!
【解说】收益和现金不同
One world, one rule统一准则
过去还是未来
借贷对照表
资金调度有两种方法
分解资产负债表
保留盈余用不得
从PL经营到BS经营
损益表的五个收益
营业活动所产生的现金流量
投资活动所产生的现金流量
财务活动所产生的现金流量
第2章
转向企业价值经营
【解说】风险不是损失
报酬率、获利率和收益率都是一样的
金钱的价值会因得到的时机而有所改变
未来价值与现在价值
折现率的本质
第3章
现金如何产生?(前篇)
【解说】企业价值分成经营性价值与非经营性价值
何谓企业价值
自由现金流量是什么
为营运资金定义
第4章
现金如何产生?(后篇)
【解说】产生现金的方法
增加营业利益
缩减成本的两种方法
调度策略怎么做
缩减营业费用
管理营运资金
延后的营运资金管理
第5章
进入备战
【解说】过滤可变现的非经营性资产
资产重组(资产管理)
全部成本计算与直接成本计算
第6章
积极的投资评估标准
【解说】理解投资评估标准的观念
投资评估的决策过程
NPV(净现值)法
折现率使用WACC
折现率太高或太低都不好
IRR法
与WACC比较
IRR法的缺点
第7章
负债该清偿到什么程度?
【解说】无负债就是好公司吗?
「无负债就是好公司」是债权人的想法
债权人和股东的心理不同
经营者的工作是维持事业永续
股东资本成本与负债成本哪一边比较低?
💬
暂时没有评论
成为第一个分享使用心得的人吧!
撰写评论
需先登录会员才可撰写评论。按此登录
相关商品
查看更多 →
从0到1:打开世界运作的未知秘密,在意想不到之处发现价值 │ 彼得‧提尔, 布雷克‧马斯特 │ 天下 │ 4717211032497
$112 $140
预购商品:【预订商品】预计4-6星期到货, 待**全单**齐书后通知。
人生的五种财富:设计你的梦想人生,时间、社会、心理、身体、金钱财富都丰收 │ 萨希‧布鲁姆 │ 商业周刊 │ 9786267678374
$120 $150
预购商品:【预订商品】预计4-6星期到货, 待**全单**齐书后通知。
用说话改变人设的「最高口才训练法」:流量百万的说话之道!从声音、逻辑到情商,一开口就动听的7堂流利表达课(畅销纪念版) │ 陈慕妤 │ 一起来 │ 9786267577998
$120 $150
预购商品:【预订商品】预计4-6星期到货, 待**全单**齐书后通知。
财富阶梯:(《持续买进》作者新作)资料科学家为你打造,适用人生各阶段的致富策略│尼克.马朱利│商业周刊│9786267862308
$112 $140
预购商品:【预订商品】预计4-6星期到货, 待**全单**齐书后通知。