-20%
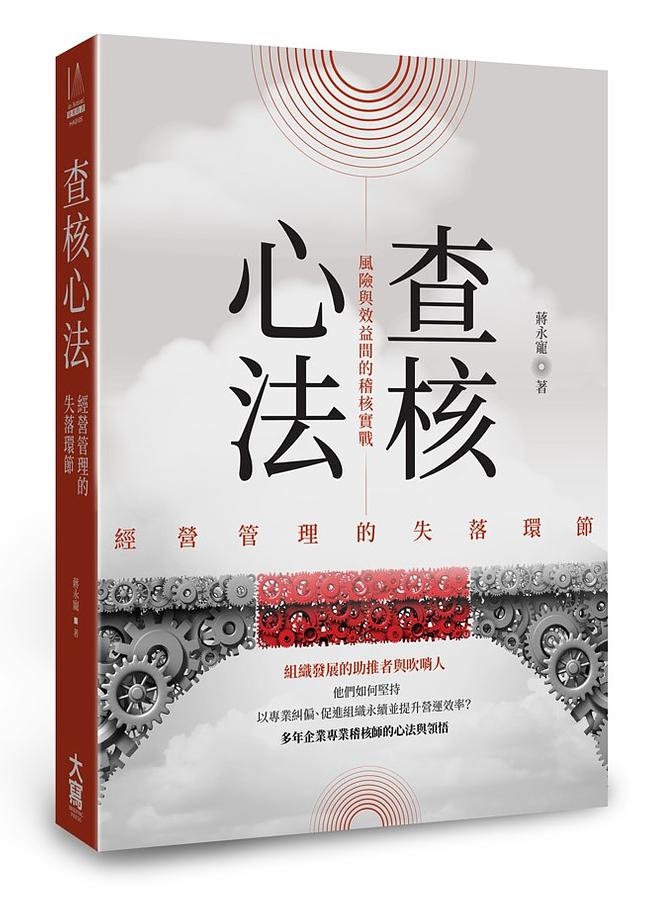
─ 组织发展的助推者与吹哨人 ─
他们如何坚持以专业纠偏、促进组织永续并提升营运效率?
─ 多年企业专业稽核师的心法与领悟 ─
组织中有一个神奇的职能,有一部分的老板或组织高阶主管不喜欢这个职能的人,因为他们常常将法令遵循及风险等事项挂在嘴上,提醒这个不能做、那个不能做……偏偏在某些场景,这个职能又被赋予崇高的期待。例如遇到营运异常现象时扮演「柯南」,论断是非曲直时扮演「包青天」……。
这个职能叫做「内部稽核」(Internal Audit)。
依法规,台湾2400间上市、上柜、公发等公司皆须设置内部稽核;然而对于「查核」一般人有两大误解:
一是只有会计师事务所查账、或惹人厌的内部稽核才需要查核;
二是查核一定要按照标准流程,是没有弹性、黑白分明的科学。
实际上在企业或组织中,只要是负有「监督」责任的职位,或多或少都具有「查核」的任务与工作。
经营管理部门检查业务单位绩效、会计单位检查差旅费用合理性、单位主管检查部属报告、并购公司前的尽职调查(DD)、人资对候选人进行背景调查等都属于「查核」范畴。
中文世界教导如何「查账」的操作型书籍不少,却没有教导我们更深入思考查核意义、如何规划查核、如何面对受查者千奇百怪反应的心法类书籍。本书希望可以弥补这个空缺,用几十个真实案例带出作者多年经验所归纳出来的自创心法,期望试图梳理「查核」这个与许多人深切相关、却未曾被好好回答过的议题:
哪里用得到查核?
查核之前如何决定要不要查?
决定要查之后,该怎么查?
查核过程中收到许多资讯,如何排除杂讯?
除了事后查核,如何走到事前或事中查核?
凡需要查核技能的职场上班族与经营阶层都是能由本书受益的读者。尤其,本书作者更是由「心法」出发,依据多年的专业工作经验,让读者从中领悟借由查核促使组织业务更为优化精进之道。
│本书特色│
许多人说,「查核是一门艺术」,此言不虚;也因此,本书作者除了以专业稽核工作者的角度讨论许多在经营「灰色地带」的可能弊端,更援引改写了丰富的实际个案,对于广大的企业、组织工作者而言,只要有一定的职场经历,必有「曾历其境」的参考价值:(更多案例详见「本书目录」的「案例索引」)
一项找死的任务、亦非个人职掌,是否拒绝
因应竞争,旧品组成新品出售,是否建言
自始未变的产业惯例,是否能够更改
查前人所未查,结果取回1.2亿元现金
销售通路活动奖金的意义是什么
为什么业务人员季底都不出门拜访客户
公司不愿额外投入资源因应竞品长期促销,怎么办
公司产品毛利去哪了
记录在系统冗余栏位中的关键讯息
这间优良工厂生产绩效原来只是「缓步释放」
共有多少物料适用特定的采购条件
从采购合约中的错误,测试供应商的诚信
让作弊者带路是建立管理规范的有效办法
公司被通路商勒索,查核人员在何时出场
查核人员可以作为业管单位的后援
💬
暂时没有评论
成为第一个分享使用心得的人吧!
撰写评论
需先登录会员才可撰写评论。按此登录
相关商品
查看更多 →
LINE即时行销全攻略: 从经营顾客到提升销售实战计画书 │ 权自强 │ 电脑人 │ 9789572049273
$112 $140
预购商品:【预订商品】预计4-6星期到货, 待**全单**齐书后通知。